La digitalización tributaria conducida por la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) ha transformado de forma definitiva la gestión administrativa en el Perú. La emisión de comprobantes de pago impresos en imprentas autorizadas ha quedado relegada a supuestos de excepción o contingencia operacional, consolidando un esquema de masificación donde prácticamente la totalidad de contribuyentes formales se encuentra sujeta al régimen de emisión electrónica.
Para las medianas y grandes corporaciones, así como para las pequeñas y medianas empresas en crecimiento, la facturación electrónica trasciende la simple obligación administrativa. Constituye un pilar del control de riesgos comerciales, la validación del crédito fiscal del Impuesto General a las Ventas (IGV) y la deducibilidad de costos o gastos para la determinación del Impuesto a la Renta de Tercera Categoría. Adoptar el modelo adecuado y respaldar la arquitectura del sistema previene contingencias tributarias de alto costo.
Marco regulatorio y obligatoriedad de los comprobantes electrónicos
La masificación del Sistema de Emisión Electrónica (SEE) se sostiene en un marco normativo continuo impulsado por Resoluciones de Superintendencia emitidas por la SUNAT. La designación de emisores electrónicos obligatorios abarca a Principales Contribuyentes (PRICOS), medianas y pequeñas empresas, así como a nuevos emprendimientos que se inscriben en el Registro Único de Contribuyentes (RUC).
El principio rector del modelo peruano establece que, una vez que un contribuyente adquiere la condición de emisor electrónico obligatorio, no puede revertir su estado para retornar a la emisión exclusiva en papel. Los comprobantes físicos impresos con posterioridad a la fecha de obligatoriedad pierden validez tributaria para sustentar costo, gasto o crédito fiscal, salvo que la empresa demuestre haber atravesado por un evento extraordinario de contingencia formalmente comunicado a la administración tributaria.
Sistemas de Emisión Electrónica (SEE) reconocidos por la SUNAT
La SUNAT ofrece distintos canales o sistemas para que los contribuyentes emitan facturas, boletas de venta, notas de crédito, notas de débito y guías de remisión. La elección de la plataforma adecuada depende del volumen de transacciones de la empresa, la complejidad de sus operaciones y su grado de integración con sistemas de planificación de recursos empresariales (ERP).
Sistema de Emisión desde el Portal (SEE-SOL)
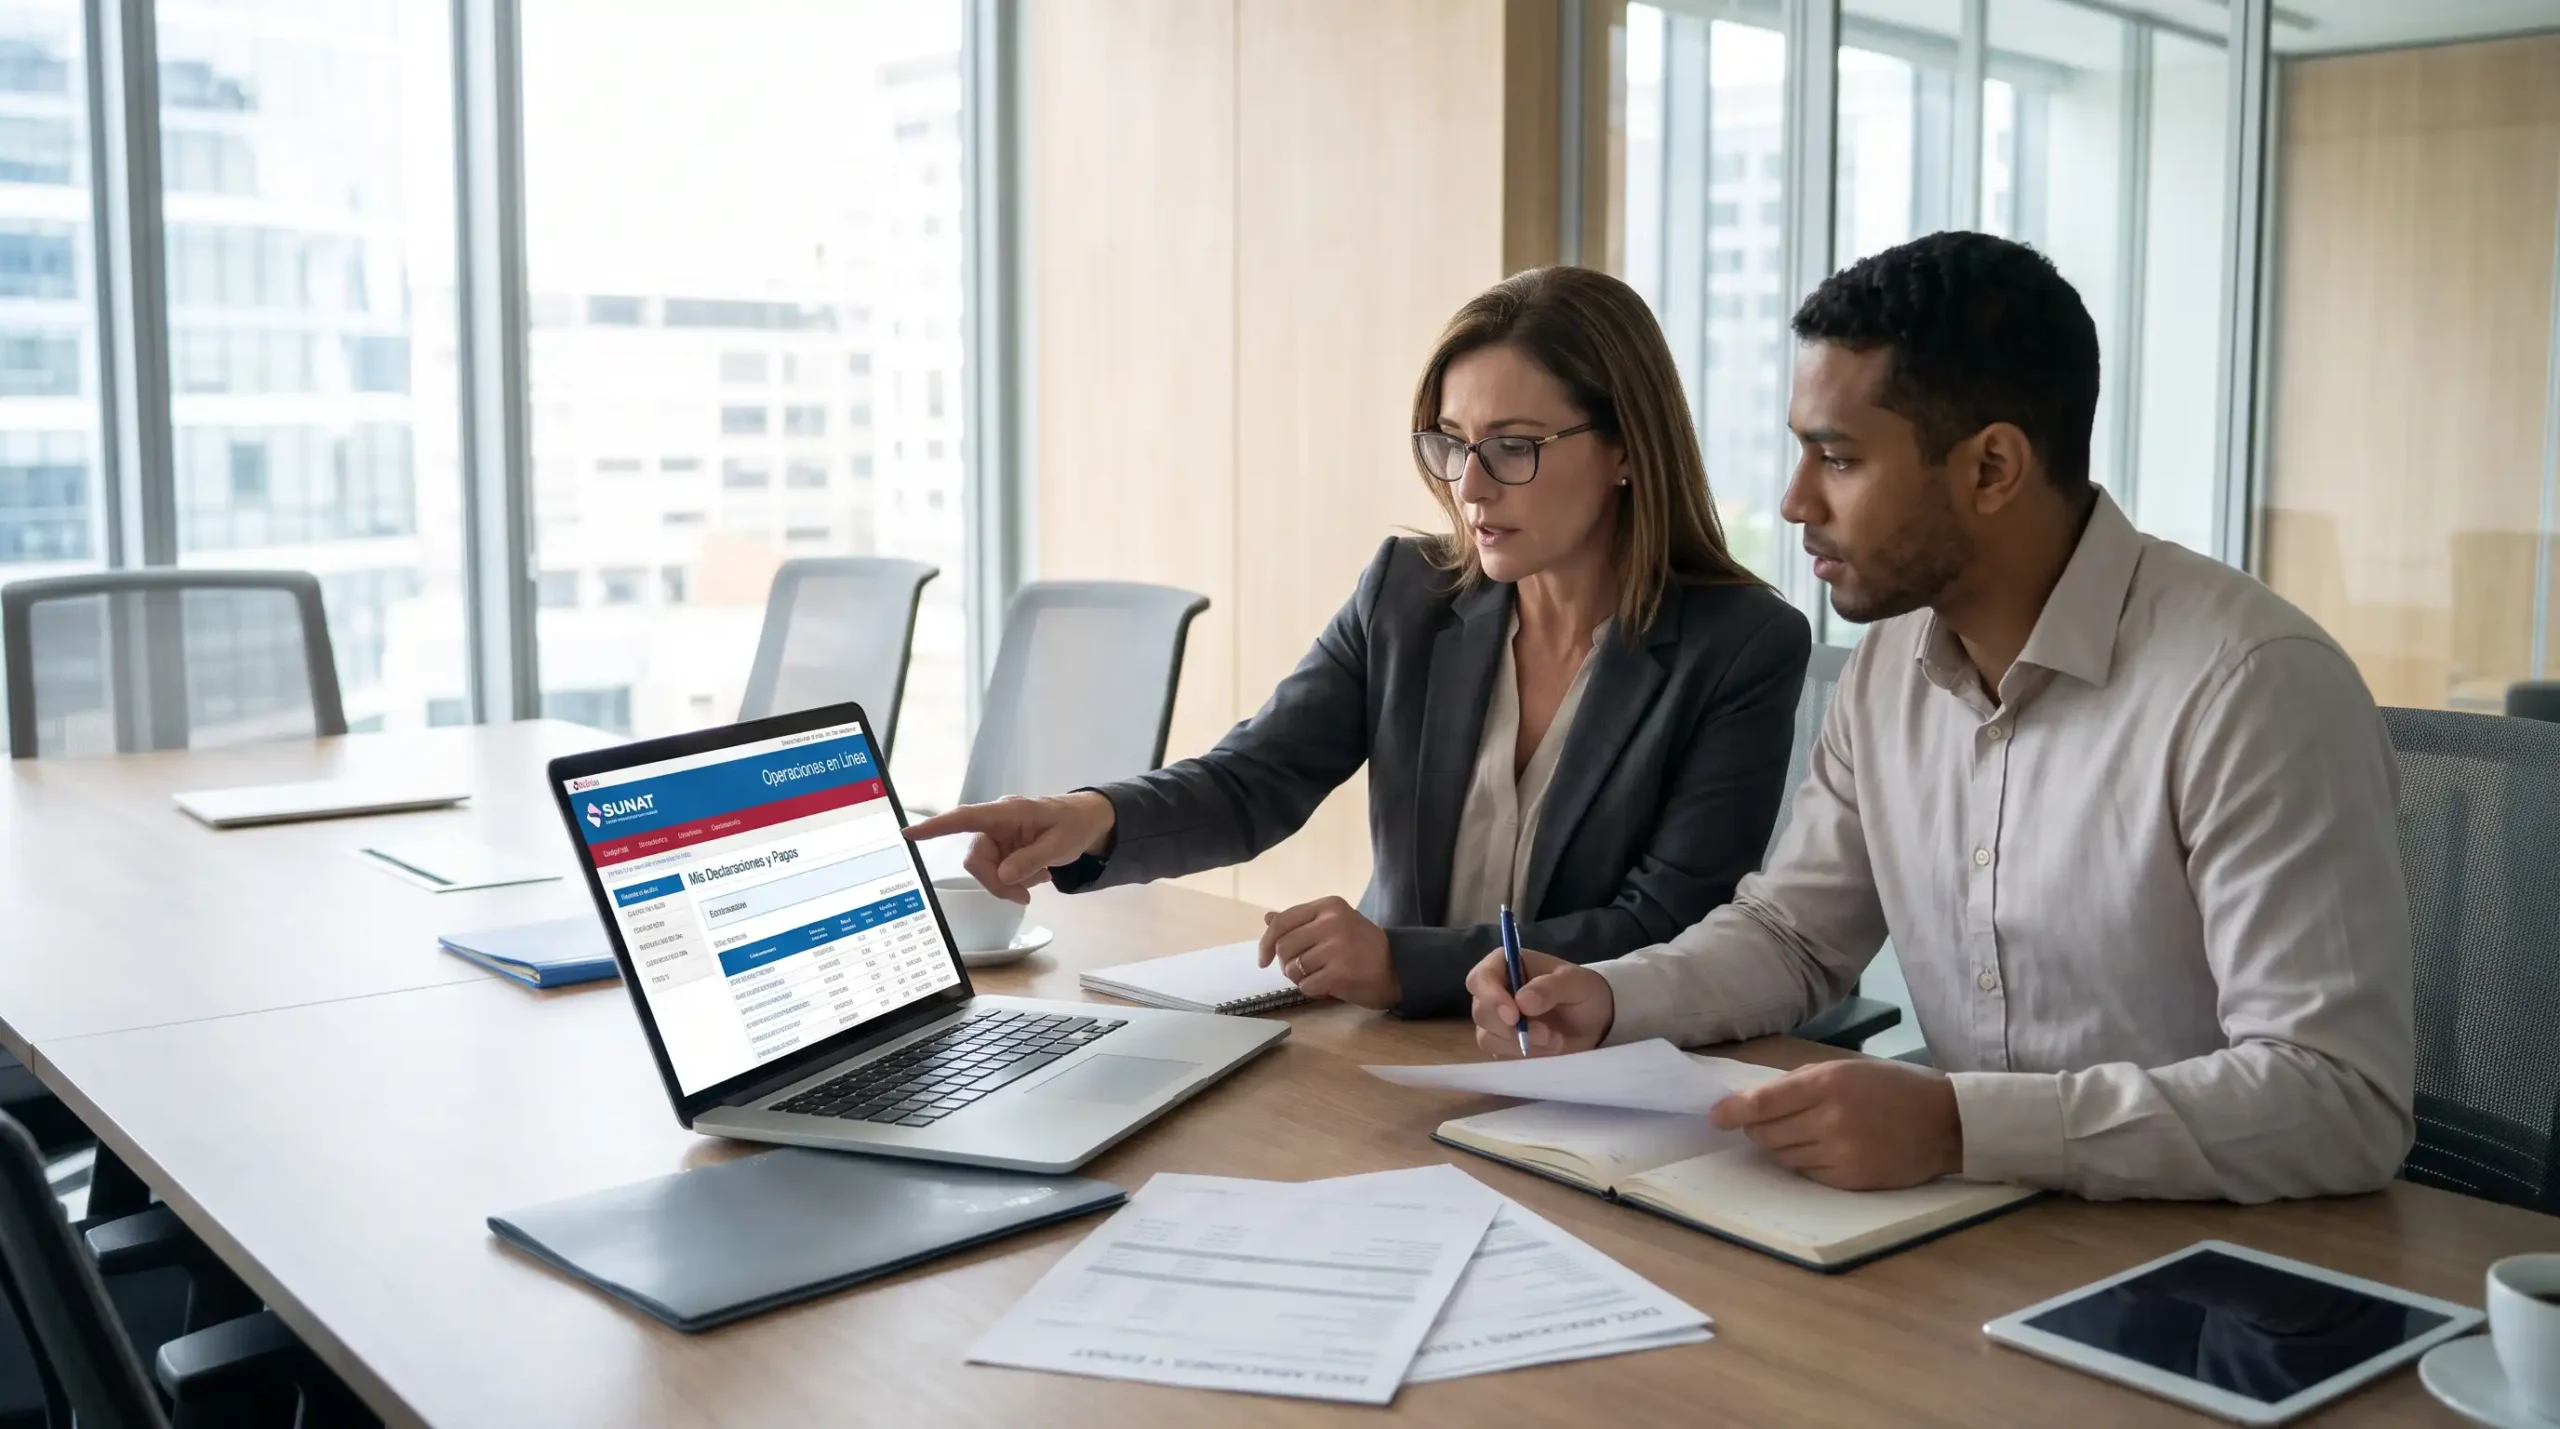
Diseñado principalmente para microempresas o negocios con bajo volumen de facturación. Se opera ingresando directamente al portal de SUNAT Operaciones en Línea mediante la Clave SOL. Es un servicio gratuito que no requiere infraestructura de software propia, aunque carece de capacidades avanzadas de automatización o integración masiva.
Sistema de Emisión del Contribuyente (SEE-Del Contribuyente)
Permite a la empresa utilizar su propio software de facturación o un sistema ERP (como SAP, Oracle o Microsoft Dynamics). El software genera los archivos en formato XML bajo el estándar internacional UBL 2.1 e integra la firma digital mediante un certificado electrónico.
Sistema mediante Proveedor de Servicios Electrónicos (SEE-PSE)
La empresa subcontrata a un PSE autorizado e inscrito en el registro oficial de la SUNAT. El PSE se encarga del firmado digital de los comprobantes y del envío automatizado de la información hacia la administración tributaria o hacia un Operador de Servicios Electrónicos (OSE).
Sistema mediante Operador de Servicios Electrónicos (SEE-OSE)
Obligatorio para contribuyentes con alto volumen de facturación o aquellos designados expresamente como PRICOS. El OSE no es el generador del comprobante, sino una entidad autorizada por la SUNAT para verificar, validar y emitir la Constancia de Recepción (CDR) con carácter legal, descongestionando los servidores estatales.
Requisitos técnicos e indispensables para la implementación en empresas
Estructurar un sistema de facturación electrónica seguro exige el cumplimiento de requisitos de fondo y forma definidos por la normativa tributaria y los estándares informáticos vigentes en el país.
Certificado Digital y Firma Electrónica
Constituye la credencial de identidad digital de la empresa. La firma digital garantiza la autenticidad del emisor, la integridad del archivo XML y el no repudio de la transacción comercial. Puede adquirirse de entidades de certificación acreditadas o utilizarse el certificado digital gratuito provisto por la SUNAT para determinados segmentos empresariales.
Estructura XML bajo el estándar UBL 2.1
Los comprobantes electrónicos no se reducen a un documento en formato PDF. El verdadero documento legal es el archivo en lenguaje XML estructurado bajo la versión UBL 2.1 (Universal Business Language). El archivo debe contener los campos de datos obligatorios, códigos de tributos, catálogo de productos y la firma digital debidamente encuadrada.
Obligatoriedad de las Guías de Remisión Electrónicas (GRE)
La fiscalización del transporte de mercancías exige la emisión de la Guía de Remisión Electrónica – Remitente y la Guía de Remisión Electrónica – Transportista a través del portal SOL o sistemas integrados, incluyendo la vinculación directa mediante código QR en los controles itinerantes.
Representación Impresa (PDF) con Código QR
La versión visual que se entrega al comprador debe contener los elementos de seguridad mínimos, entre ellos un código QR escaneable que permita verificar la autenticidad de la transacción en la plataforma de la SUNAT.
Sanciones y contingencias fiscales por incumplimiento ante la SUNAT
El incumplimiento de las reglas relativas a la emisión de comprobantes electrónicos está tipificado en el Código Tributario como infracciones administrativas gravadas con sanciones pecuniarias y operativas de alto impacto.
Emitir documentos no autorizados o físicos en lugar de electrónicos
Constituye una infracción sancionada con multas que varían según el régimen tributario o con el cierre temporal del establecimiento comercial por reincidencia.
Pérdida del Crédito Fiscal del IGV para el Adquiriente
Si una empresa compra bienes o servicios a un proveedor que estaba obligado a emitir factura electrónica y este le entrega un comprobante físico en papel, el comprador no podrá utilizar dicho documento para computar el crédito fiscal del IGV ni para deducir costo o gasto en su declaración anual del Impuesto a la Renta.
Envío extemporáneo de comprobantes o archivos XML
No enviar los archivos informáticos al OSE o a la SUNAT dentro de los plazos establecidos (generalmente hasta tres días calendario contados desde la fecha de emisión) invalida la transacción, convirtiendo al comprobante en un documento rechazado.
La facturación electrónica en el Perú se ha consolidado como la columna vertebral del cumplimiento tributario y la trazabilidad comercial. Para la alta dirección, implementar el modelo de emisión electrónica correcto va más allá de evitar las multas impuestas por la SUNAT; implica optimizar los procesos de tesorería, integrar la logística con las guías de remisión electrónicas y resguardar la validez del crédito fiscal del negocio.
Apoyarse en una arquitectura tecnológica sólida y mantener auditorías periódicas del sistema previene contingencias operativas y asegura un crecimiento corporativo ordenado en el mercado peruano.